
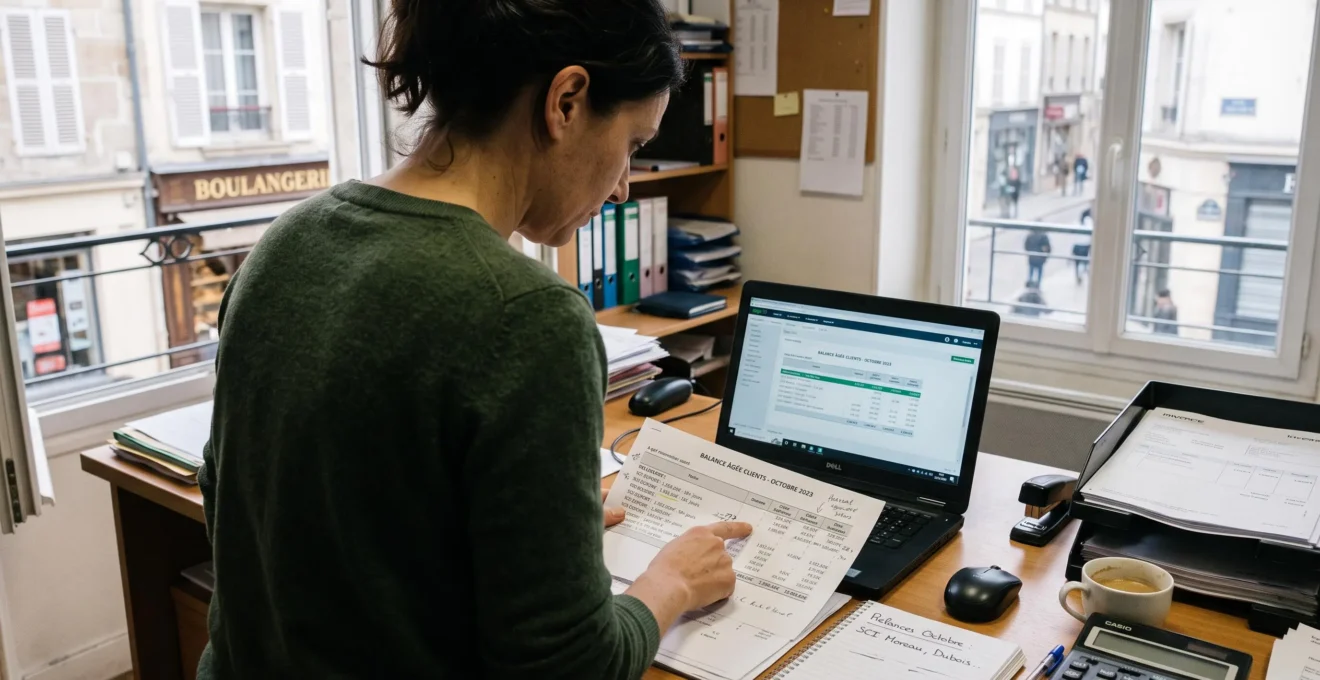
Les retards de paiement fragilisent la trésorerie de milliers de PME françaises chaque mois. Selon la Banque de France, fin 2024 le retard moyen atteignait 13,6 jours, pénalisant la trésorerie des PME et microentreprises à hauteur de 15 milliards d’euros. Derrière ce chiffre national se cache une réalité opérationnelle : des relances manuelles chronophages, des dossiers oubliés, une visibilité insuffisante sur les encours clients et une crainte légitime de dégrader la relation commerciale en relançant trop fermement.
Réduire les impayés ne relève pas d’une collection de modèles d’emails ou de conseils isolés. L’enjeu consiste à structurer un processus complet qui couvre l’ensemble du cycle Order to Cash : visibilité sur les encours via la balance âgée, règles de relance graduées et tracées, sécurisation contractuelle en amont, puis automatisation des tâches répétitives. C’est ce processus, dans cet ordre, qui sécurise durablement la trésorerie, pas l’outillage seul ni la fermeté ponctuelle.
Encours client : définition, calcul et impact sur la trésorerie
L’encours client désigne l’ensemble des créances qu’une entreprise détient sur ses clients à un instant donné, c’est-à-dire le montant total des factures émises mais non encore réglées. Ce poste comptable n’est pas une ligne passive : il représente un besoin de financement direct que l’entreprise doit couvrir par ses fonds propres, son découvert bancaire ou ses lignes de crédit, en attendant que les clients paient.
Le calcul de l’encours client s’effectue en additionnant toutes les factures clients en attente de règlement à une date donnée. Pour mesurer la performance de recouvrement, les entreprises calculent également le délai moyen de paiement, exprimé en jours de chiffre d’affaires : (encours client / chiffre d’affaires annuel) × 365. Ce ratio indique combien de jours de ventes restent immobilisés dans les créances, et permet de comparer l’évolution dans le temps.
La balance âgée constitue l’outil central de suivi des encours. Il s’agit d’un tableau récapitulatif qui classe les créances par client et par ancienneté de retard : factures non échues, retards de 1 à 30 jours, 31 à 60 jours, 61 à 90 jours, au-delà de 90 jours. Cette segmentation permet d’identifier en un coup d’œil les dossiers prioritaires et de mesurer le risque d’impayé, puisque la probabilité de non-recouvrement croît avec l’ancienneté du retard. Une solution de relance impayé structure ce suivi et automatise les relances selon ces critères d’ancienneté.
Lorsque les encours clients augmentent, l’entreprise finance indirectement la trésorerie de ses clients : elle a supporté les coûts de production, payé ses fournisseurs et ses salariés, mais n’a pas encore encaissé le chiffre d’affaires correspondant. Cette avance de trésorerie génère un coût de financement réel, qu’il s’agisse du taux d’intérêt du découvert bancaire ou du manque à gagner sur des investissements qui auraient pu être financés. Dans les TPE et PME où la marge de manœuvre financière reste étroite, un encours mal maîtrisé peut bloquer la croissance, retarder des recrutements ou imposer le recours coûteux à des financements externes.
Pourquoi les impayés s’accumulent dans les TPE et PME ?
Les retards de paiement s’accumulent rarement par malveillance délibérée des clients, mais par la conjonction de plusieurs limites structurelles côté fournisseur et de comportements opportunistes côté client. Comprendre ces mécanismes permet de mieux cibler les actions de prévention et de recouvrement.
La première cause réside dans la gestion manuelle et irrégulière des relances. Dans une PME facturant plusieurs dizaines de clients chaque mois, le responsable administratif ou le dirigeant lui-même gère les rappels de paiement entre deux urgences opérationnelles. Sans outil de traçabilité, certains dossiers sont oubliés, d’autres relancés deux fois la même semaine, d’autres encore jamais rappelés. Cette irrégularité envoie un signal involontaire au client : le fournisseur ne suit pas rigoureusement ses encours, le retard ne porte pas à conséquence immédiate.
Le manque de visibilité sur les encours aggrave cette situation. Sans balance âgée mise à jour régulièrement, l’entreprise ne sait pas quels clients sont en retard, depuis combien de temps ni pour quel montant cumulé. Elle relance donc tardivement, souvent après plusieurs semaines de retard, lorsque le problème de trésorerie est déjà installé. Le temps consacré à rechercher l’historique des factures et des échanges pour chaque dossier devient alors considérable.
La crainte de détériorer la relation commerciale freine également l’action. De nombreux dirigeants hésitent à relancer fermement un client fidèle ou un prospect stratégique, de peur qu’il ne se tourne vers un concurrent. Cette retenue, légitime sur le plan commercial, se transforme en signal d’acceptation tacite du retard lorsqu’elle n’est pas compensée par un processus de relance ferme mais courtois, tracé et gradué.
Côté client, ces failles se traduisent par un comportement rationnel : en l’absence de rappel régulier ou de conséquence financière visible, retarder le paiement permet d’optimiser sa propre trésorerie à coût nul. Ce comportement opportuniste explique pourquoi certains clients paient systématiquement en retard certains fournisseurs, mais règlent à l’échéance d’autres entreprises qui ont mis en place un suivi rigoureux.
Réduire les impayés : 5 actions concrètes à mettre en place
Sécuriser ses encours suppose d’agir à plusieurs moments du cycle Order to Cash, depuis la contractualisation initiale jusqu’au suivi post-relance. Cinq leviers opérationnels structurent cette démarche.
Définir des conditions de paiement claires dès l’amont
La prévention commence avant même l’émission de la première facture. Les conditions générales de vente doivent préciser explicitement le délai de paiement applicable, le taux des pénalités de retard et l’indemnité forfaitaire pour frais de recouvrement, conformément à l’article L441-10 du Code de commerce. Ces mentions ne relèvent pas d’une formalité administrative : elles établissent un cadre juridique et financier opposable au client en cas de litige.
Selon Bpifrance Création, à défaut de taux contractuel, les pénalités de retard correspondent au taux de refinancement de la BCE majoré de 10 points, soit 12,15 % pour le second semestre 2025. Mentionner ce taux sur chaque facture, accompagné de la date d’échéance et du rappel des pénalités applicables, professionnalise la relation commerciale et facilite l’application effective des sanctions en cas de retard persistant.
Exploiter régulièrement la balance âgée pour prioriser les relances
La balance âgée transforme un stock de créances en tableau de bord actionnable. Éditer ce document chaque semaine ou chaque quinzaine permet d’identifier les dossiers prioritaires selon trois critères : l’ancienneté du retard, le montant de la créance et le profil du client. Concentrer les efforts sur les 10 % de clients représentant l’essentiel des retards évite de disperser le temps disponible sur des micro-retards peu matériels.
Un tri par ancienneté révèle les dossiers à risque élevé : au-delà de 90 jours, la probabilité de recouvrement amiable diminue fortement. Ces dossiers nécessitent un traitement différencié, potentiellement une mise en demeure formelle ou un recours à un prestataire de recouvrement spécialisé.
Structurer un processus de relance gradué et tracé
Un processus de relance efficace repose sur une graduation cohérente : rappel courtois quelques jours avant l’échéance, relance ferme mais professionnelle à J+7, relance insistante avec mention des pénalités à J+15, mise en demeure formelle à J+30 si le dossier reste bloqué. Chaque étape doit être datée, archivée et accessible pour éviter les doublons et garantir la traçabilité en cas de contentieux ultérieur.
Cette traçabilité protège juridiquement l’entreprise et facilite la transmission du dossier à un tiers si le recouvrement amiable échoue. Elle permet également de mesurer l’efficacité des relances : combien de clients règlent après la première relance, combien nécessitent un rappel téléphonique, combien ignorent systématiquement les emails.
Appliquer effectivement les pénalités de retard
Mentionner les pénalités de retard sur les factures ne suffit pas si elles ne sont jamais appliquées. L’article L441-10 du Code de commerce prévoit que ces pénalités sont exigibles de plein droit, sans qu’un rappel soit nécessaire. Facturer systématiquement les intérêts de retard, même sur de petits montants, envoie un signal clair au client et transforme une règle théorique en pratique effective.
Cette application systématique dissuade les retards récurrents chez les clients opportunistes et renforce la crédibilité des relances futures. Elle peut être automatisée par certains logiciels de facturation ou de gestion de la balance âgée, ce qui évite l’oubli et la charge administrative manuelle.
Sécuriser contractuellement les créances à risque
Certains profils de clients justifient des garanties complémentaires : nouveau client dont la santé financière est inconnue, client à l’international avec un cadre juridique différent, client commandant des montants élevés par rapport à son chiffre d’affaires habituel. Demander un acompte à la commande, conditionner la livraison au règlement des factures antérieures ou recourir à une assurance-crédit limite le risque d’impayé sur ces dossiers sensibles.
Ces précautions ne témoignent pas d’une défiance commerciale excessive mais d’une gestion rigoureuse du risque client, comparable à celle appliquée par les grandes entreprises. Elles protègent l’équilibre financier de l’entreprise sans bloquer le développement commercial.
Relancer sans dégrader la relation client : les bonnes pratiques
La tension perçue entre fermeté des relances et qualité de la relation client repose souvent sur une confusion entre fermeté et agressivité. Une relance professionnelle, régulière et graduée n’abîme pas la relation commerciale : elle la professionnalise.
Le choix du ton dépend du profil du client et de l’historique de la relation. Un client fidèle payant habituellement à l’échéance mais en retard ponctuel nécessite un simple rappel courtois, éventuellement par téléphone pour identifier un problème administratif. Un nouveau client en retard systématique dès les premières factures appelle une relance plus ferme dès la première échéance dépassée, pour établir clairement les règles du jeu.
Le canal de relance suit une logique similaire. L’email convient pour les premiers rappels, car il laisse une trace écrite et permet au client de traiter la demande à son rythme. Le téléphone devient pertinent lorsque le retard dépasse deux semaines ou lorsque plusieurs relances par email sont restées sans réponse : il permet d’identifier rapidement un blocage administratif, un litige sur la facture ou une difficulté de trésorerie côté client. Le courrier recommandé intervient uniquement en phase pré-contentieuse, lorsque le dossier bascule vers une mise en demeure formelle.
Maintenir la fermeté sur les échéances tout en préservant la courtoisie suppose de dissocier le fond et la forme. Le fond reste non négociable : la facture est due, l’échéance est dépassée, le règlement est attendu sous quelques jours. La forme reste professionnelle : rappeler les faits objectifs, proposer un contact pour résoudre un éventuel problème, confirmer la disponibilité pour un échange si nécessaire. Cette posture évite deux écueils symétriques : l’agressivité qui dégrade effectivement la relation, et la complaisance excessive qui transforme le retard en nouvelle norme acceptée.
Automatiser ses relances clients : quel apport pour les entreprises ?
L’automatisation des relances répond directement aux limites structurelles de la gestion manuelle identifiées précédemment : elle lève la contrainte de temps, garantit la régularité des rappels et assure la traçabilité complète des échanges. Clearnox, solution spécialisée dans l’automatisation des relances de factures, communique une économie de temps jusqu’à 50 % sur les tâches de relance grâce à cette automatisation.
Concrètement, un logiciel de relance configure des scénarios multi-canaux déclenchés automatiquement selon l’ancienneté du retard. À J+0, envoi d’un email de rappel courtois. À J+7, relance ferme avec mention des pénalités. À J+15, relance insistante avec lien de paiement intégré. À J+30, notification interne pour traitement manuel ou passage en mise en demeure. Chaque envoi est horodaté, archivé et lié au dossier client, ce qui permet de reconstituer l’historique complet en quelques clics.
La personnalisation des scénarios répond à l’objection fréquente selon laquelle les relances automatisées seraient impersonnelles. Les règles de déclenchement peuvent être différenciées par segment de clientèle : un ton plus souple pour les clients fidèles, une graduation plus rapide pour les nouveaux clients, un canal privilégié adapté aux habitudes de communication de chaque profil. Le nom du contact, la référence de facture, le montant et l’échéance sont insérés dynamiquement dans chaque message, ce qui préserve une relation individualisée malgré l’automatisation du processus.
Le traitement des relances internationales illustre un autre apport de l’automatisation. Relancer un client situé en Allemagne, en Espagne ou au Royaume-Uni suppose d’adapter la langue, le fuseau horaire et parfois le cadre réglementaire applicable. Une solution comme Clearnox gère ces contraintes de façon centralisée, en envoyant automatiquement les relances dans la langue du client, au bon moment et selon les règles locales, sans que le responsable administratif ne doive maîtriser chaque contexte national.
L’automatisation ne remplace pas le jugement humain sur les dossiers complexes. Elle libère du temps pour traiter manuellement les situations nécessitant une analyse approfondie : client en difficulté financière avec lequel négocier un échéancier, litige commercial à résoudre avant relance, dossier contentieux nécessitant un recours externe. Cette allocation du temps selon la complexité augmente l’efficacité globale du recouvrement.
Sécuriser durablement sa trésorerie : par où commencer ?
Structurer le suivi des encours clients ne suppose pas de tout mettre en place simultanément. Une progression par étapes adaptée à la maturité de l’entreprise facilite l’appropriation du processus et limite le risque de blocage organisationnel.
Pour une entreprise partant d’un suivi purement manuel, la première étape consiste à éditer et exploiter régulièrement la balance âgée, idéalement chaque semaine. Cet outil gratuit, disponible dans la plupart des logiciels comptables, fournit immédiatement la visibilité nécessaire pour identifier les dossiers prioritaires et mesurer l’ampleur réelle des retards. Surligner les lignes dépassant 15 jours de retard et relancer systématiquement ces clients dans les 48 heures crée déjà un premier processus traçable.
La deuxième étape formalise les règles de relance : qui relance, quand, par quel canal, avec quel ton selon le profil du client. Documenter ces règles dans un tableau partagé avec l’équipe comptable évite les oublis et garantit la continuité en cas d’absence. Cette formalisation prend quelques heures mais structure durablement le processus, indépendamment de l’outil utilisé.
La troisième étape automatise les relances récurrentes pour libérer du temps sur les tâches à faible valeur ajoutée. Cette automatisation devient pertinente lorsque l’entreprise gère plusieurs dizaines de clients facturés mensuellement et que le temps consacré aux relances manuelles dépasse plusieurs heures par semaine. Le critère de décision ne repose pas sur la taille de l’entreprise mais sur le rapport entre le coût du temps passé et le gain procuré par l’automatisation.
La question de l’externalisation du recouvrement se pose différemment. Confier ses relances amiables à un prestataire externe revient à déléguer une fonction commerciale sensible, ce qui peut générer une perte de contrôle sur la relation client. En revanche, externaliser le recouvrement contentieux des dossiers bloqués depuis plusieurs mois permet de concentrer les ressources internes sur le recouvrement amiable des dossiers récents, là où le taux de succès reste élevé.
Avertissement sur les informations financières d’entreprise : Les informations présentées dans cet article visent à éclairer les dirigeants et responsables financiers sur les méthodes de suivi des encours clients et de réduction des impayés. Elles ne constituent pas un conseil juridique, comptable ou financier personnalisé. Chaque situation d’entreprise étant spécifique, il est recommandé de consulter un expert-comptable ou un conseiller juridique avant de mettre en œuvre des actions de recouvrement, d’appliquer des pénalités de retard ou de modifier les conditions contractuelles avec vos clients.
Sécuriser la trésorerie d’une PME suppose de piloter activement les encours clients plutôt que de les subir. La balance âgée fournit la visibilité nécessaire, un processus de relance gradué structure l’action, la sécurisation contractuelle prévient les litiges, et l’automatisation libère du temps pour traiter les dossiers complexes. C’est cette combinaison, plus que chaque levier pris isolément, qui réduit durablement les impayés et restaure la sérénité financière recherchée par les dirigeants confrontés aux retards de paiement.